Fictief voorbeeld: 8% per jaar
Is 40 te laat om te beginnen met DCA (periodiek beleggen)?
De vraag uit onze eerste video. Iemand begint op z'n 40e met € 200 per maand. Wat laat het rekenvoorbeeld zien, en welke hefbomen zijn er: maandbedrag, tijd en kosten?
Laatst bijgewerkt: · Joris Has, Rente op Rente Uitgelegd
Samenvatting
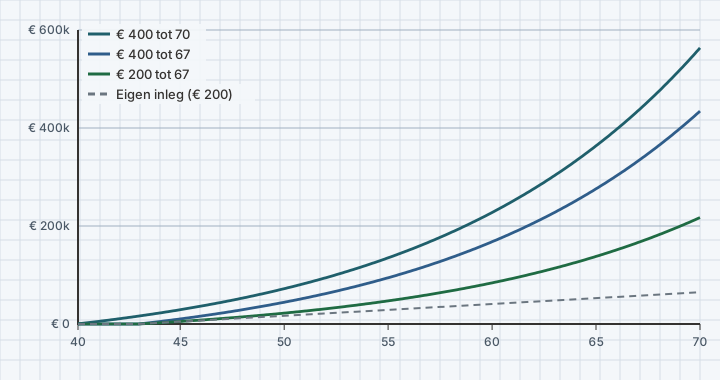
- € 200 per maand van 40 tot 67: € 64.800 inleg, in dit fictieve voorbeeld (8%) € 217.222.
- € 400 per maand verdubbelt dat naar € 434.444. Doorgaan tot 70 geeft € 563.420.
- Dezelfde € 200 vanaf 30 is € 504.991, vanaf 50 € 83.929. Tijd is de grootste factor.
- Maandbedrag en looptijd zijn de hefbomen; extra risico nemen om in te halen is dat niet.
Het rekenvoorbeeld uit de video
| Start | Per maand | Tot | Eigen inleg | Waarde |
|---|---|---|---|---|
| 40 jaar | € 200 | 67 | € 64.800 | € 217.222 |
| 40 jaar | € 400 | 67 | € 129.600 | € 434.444 |
| 40 jaar | € 400 | 70 | € 144.000 | € 563.420 |
| 30 jaar | € 200 | 67 | € 88.800 | € 504.991 |
| 50 jaar | € 200 | 67 | € 40.800 | € 83.929 |
| 60 jaar | € 200 | 67 | € 16.800 | € 22.189 |
Drie hefbomen
- Maandbedrag: twee keer zoveel inleggen geeft in deze som twee keer zoveel eindwaarde.
- Tijd: met € 400 per maand drie jaar langer doorgaan (tot 70) voegt in dit voorbeeld € 128.976 toe.
- Kosten: die stapelen zich op dezelfde manier op als rendement. Zie kosten en inflatie.
67 is hier een gekozen eindleeftijd. De AOW-leeftijd is in 2027 67 jaar en wordt telkens vijf jaar vooruit vastgesteld; zie pensioen en AOW.
Wat deze case laat zien
- Dat beginnen op 40 in deze som nog steeds veel groei geeft.
- Hoe maandbedrag en looptijd samen het eindbedrag bepalen.
Wat deze case niet laat zien
- Geen voorspelling: echte rendementen schommelen, kunnen jaren negatief zijn en zijn nooit elk jaar 8%.
- Geen inflatie, kosten of belasting (box 3), tenzij expliciet genoemd.
- Geen advies over hoeveel jij zou moeten inleggen, of waarin.
Video bij deze case
Veelgestelde vragen
Is 40 te laat om te beginnen met beleggen?
Niet in deze som: 27 jaar tot 67 laat nog veel rente-op-rente zien. Of beleggen bij jou past, kunnen we niet beoordelen.
Wat levert € 200 per maand vanaf 40 op?
In dit fictieve voorbeeld (8% per jaar, tot 67) € 217.222, bij € 64.800 eigen inleg.
Wat als ik € 400 per maand inleg?
Dan verdubbelt de eindwaarde in deze som naar € 434.444 op 67, of € 563.420 als je doorgaat tot 70.
Afsluiting
Is 40 te laat? In dit rekenvoorbeeld niet. Wel laat het zien dat elk jaar telt. Bekijk ook inhalen vanaf 45, DCA vanaf 50 en de historische case wereldindex sinds 2001.
Bronnen en methode
- Rekenregel: elke maand een vaste inleg aan het eind van de maand; eerst rendement over het saldo, dan de inleg. Uitleg op Hoe we rekenen.
- Fictief voorbeeldrendement 8% effectief per jaar, omgerekend naar een maandrente r = 1,081/12 − 1 ≈ 0,6434% per maand. Geen verwachting en geen belofte.
- Geen inflatie, kosten of belasting (zoals box 3) in de bedragen, tenzij de case dat expliciet laat zien. Afgerond op hele euro's.
- Alle bedragen zijn met code berekend (dezelfde rekenkern als onze video's) en gecontroleerd tegen eerder nagerekende cijfers.
- De cijfers zijn gelijk aan die in de video "Is 40 te laat om te beginnen met DCA (periodiek beleggen)?" op ons YouTube-kanaal.