Fictief voorbeeld: 8% per jaar
Had ik eerder moeten beginnen? DCA vanaf 35 en vijf jaar wachten
Stel: je wilde op je 30e beginnen, maar start pas op je 35e. Wat kost dat in euro's in hetzelfde rekenvoorbeeld? En hoe kijk je daarnaar zonder jezelf iets te verwijten?
Laatst bijgewerkt: · Joris Has, Rente op Rente Uitgelegd
Samenvatting
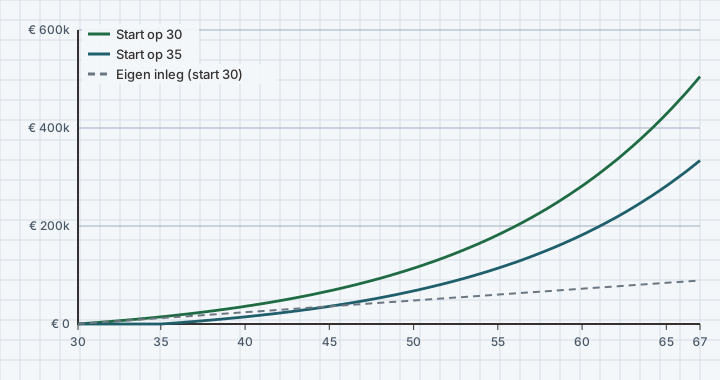
- € 200 per maand vanaf 30 tot 67: € 504.991. Vanaf 35: € 333.759 (fictief 8%).
- Vijf jaar wachten kost in dit voorbeeld € 171.231, terwijl je maar € 12.000 minder inlegt.
- Voor hetzelfde eindbedrag als vanaf 30 zou je vanaf 35 ongeveer € 303 per maand nodig hebben.
- Je hebt niets gemist dat niet meer kan: 32 jaar is nog steeds veel tijd.
Vijf jaar later, zelfde bedrag
| Start | Jaren | Eigen inleg | Waarde op 67 | Verschil met start 30 |
|---|---|---|---|---|
| 30 jaar | 37 | € 88.800 | € 504.991 | – |
| 31 jaar | 36 | € 86.400 | € 465.281 | −€ 39.709 |
| 33 jaar | 34 | € 81.600 | € 394.469 | −€ 110.521 |
| 35 jaar | 32 | € 76.800 | € 333.759 | −€ 171.231 |
| 37 jaar | 30 | € 72.000 | € 281.710 | −€ 223.281 |
| 40 jaar | 27 | € 64.800 | € 217.222 | −€ 287.769 |
Het verschil goedmaken?
Wie vanaf 35 hetzelfde eindbedrag wil als in het voorbeeld vanaf 30, zou ongeveer € 303 per maand moeten inleggen, samen € 116.201 in plaats van € 88.800. Dat is geen doel dat je moet halen. Het laat zien hoeveel de laatste jaren van rente-op-rente waard zijn. Extra risico nemen om in te halen is geen hefboom in deze som.
Wat deze case laat zien
- Dat de gemiste jaren vooral aan het eind tellen: dan is de groei het grootst.
- Hoe groot het verschil is tussen 1, 3 of 5 jaar later beginnen.
Wat deze case niet laat zien
- Geen voorspelling: echte rendementen schommelen, kunnen jaren negatief zijn en zijn nooit elk jaar 8%.
- Geen inflatie, kosten of belasting (box 3), tenzij expliciet genoemd.
- Geen advies over hoeveel jij zou moeten inleggen, of waarin.
- Geen oordeel over wie later begint; er zijn goede redenen om eerst andere dingen te regelen.
Video bij deze case
Veelgestelde vragen
Wat kost vijf jaar later beginnen met DCA?
In dit fictieve voorbeeld met € 200 per maand en 8% per jaar ongeveer € 171.231 op je 67e.
Is 35 te laat om te beginnen?
Niet in deze som: 32 jaar is een lange looptijd. Of beleggen bij jou past, is een andere vraag.
Hoeveel zou ik vanaf 35 moeten inleggen om in te halen?
In dit voorbeeld ongeveer € 303 per maand voor hetzelfde eindbedrag als € 200 vanaf 30. Geen advies.
Afsluiting
Wachten heeft een prijs in deze som, maar het is geen alles-of-niets-vraag. De case 1, 5 of 10 jaar later beginnen laat hetzelfde zien zonder leeftijd, en DCA vanaf 40 gaat nog een stap verder.
Bronnen en methode
- Rekenregel: elke maand een vaste inleg aan het eind van de maand; eerst rendement over het saldo, dan de inleg. Uitleg op Hoe we rekenen.
- Fictief voorbeeldrendement 8% effectief per jaar, omgerekend naar een maandrente r = 1,081/12 − 1 ≈ 0,6434% per maand. Geen verwachting en geen belofte.
- Geen inflatie, kosten of belasting (zoals box 3) in de bedragen, tenzij de case dat expliciet laat zien. Afgerond op hele euro's.
- Alle bedragen zijn met code berekend (dezelfde rekenkern als onze video's) en gecontroleerd tegen eerder nagerekende cijfers.