Fictief voorbeeld: 8% per jaar
DCA vanaf 30: wat blijft over naast huis en gezin?
Rond je 30e komen er vaak een huis, een gezin of een verbouwing bij. Wat als je dan een kleiner bedrag inlegt, of een paar jaar pauzeert? We rekenen drie varianten na.
Laatst bijgewerkt: · Joris Has, Rente op Rente Uitgelegd
Samenvatting
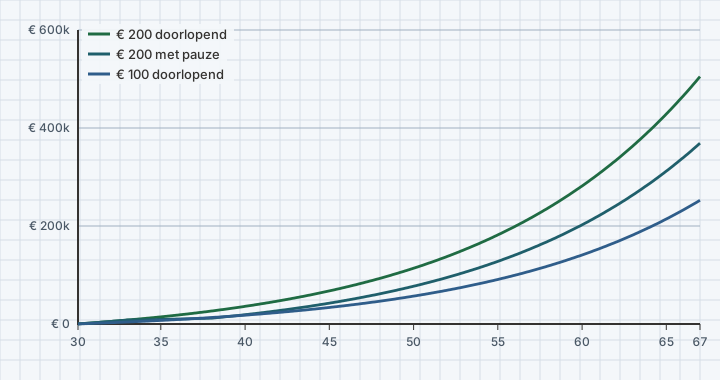
- € 200 per maand van 30 tot 67: € 88.800 inleg, in dit fictieve voorbeeld € 504.991.
- Met vijf jaar pauze (33 tot 38) wordt dat € 369.062: € 135.929 minder, bij € 12.000 minder inleg.
- Steeds € 100 in plaats van € 200 geeft € 252.495: precies de helft.
- Een pauze vroeg in de looptijd telt zwaar: juist die inleg had het langst kunnen groeien.
Drie varianten
| Variant | Eigen inleg | Waarde op 67 |
|---|---|---|
| € 200, doorlopend | € 88.800 | € 504.991 |
| € 200, met 5 jaar pauze (33–38) | € 76.800 | € 369.062 |
| € 100, doorlopend | € 44.400 | € 252.495 |
Wat er overblijft is een voorbeeld
We noemen geen budget. Wat er na wonen, kinderopvang en een buffer overblijft, verschilt enorm. De bedragen hier laten alleen zien wat een kleiner bedrag of een pauze in dezelfde som doet. Voor een eigen budget helpt het Nibud.
Wat deze case laat zien
- Dat een pauze vroeg in de looptijd veel zwaarder doorwerkt dan de gemiste inleg doet vermoeden.
- Dat de eindwaarde gelijk oploopt met het maandbedrag.
Wat deze case niet laat zien
- Geen voorspelling: echte rendementen schommelen, kunnen jaren negatief zijn en zijn nooit elk jaar 8%.
- Geen inflatie, kosten of belasting (box 3), tenzij expliciet genoemd.
- Geen advies over hoeveel jij zou moeten inleggen, of waarin.
- Geen woon-, hypotheek- of budgetadvies.
Video bij deze case
Veelgestelde vragen
Wat levert € 200 per maand vanaf 30 op?
In dit fictieve voorbeeld (8% per jaar, tot 67) € 504.991, bij € 88.800 eigen inleg.
Is pauzeren met inleggen erg?
In dit voorbeeld kost vijf jaar pauze € 135.929 op je 67e. Of pauzeren verstandig is, hangt van je situatie af; dat beoordelen we niet.
Waarom is € 100 precies de helft van € 200?
Omdat bij een vast rendement elke euro dezelfde groei krijgt. Bij echte markten maakt de volgorde van de rendementen wel uit.
Afsluiting
Een kleiner bedrag of een pauze is geen mislukking: de som loopt gewoon door. Het verschil zit vooral in hoeveel jaar het geld kan staan. Zie ook wat vijf jaar wachten kost en stoppen met inleggen in een crash (historisch).
Bronnen en methode
- Rekenregel: elke maand een vaste inleg aan het eind van de maand; eerst rendement over het saldo, dan de inleg. Uitleg op Hoe we rekenen.
- Fictief voorbeeldrendement 8% effectief per jaar, omgerekend naar een maandrente r = 1,081/12 − 1 ≈ 0,6434% per maand. Geen verwachting en geen belofte.
- Geen inflatie, kosten of belasting (zoals box 3) in de bedragen, tenzij de case dat expliciet laat zien. Afgerond op hele euro's.
- Alle bedragen zijn met code berekend (dezelfde rekenkern als onze video's) en gecontroleerd tegen eerder nagerekende cijfers.