Fictief voorbeeld: 8% per jaar
DCA vanaf 25: een klein bedrag naast je studieschuld
Op je 25e los je misschien een studieschuld af. Wat als je daarnaast een klein bedrag periodiek inlegt? We vergelijken twee paden, met een fictief rendement van 8% per jaar.
Laatst bijgewerkt: · Joris Has, Rente op Rente Uitgelegd
Samenvatting
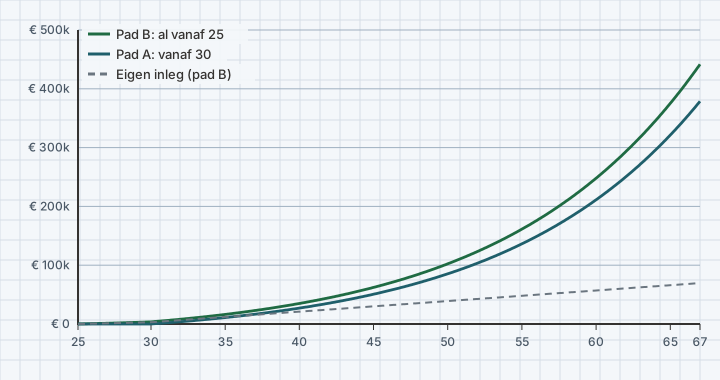
- Pad A: vijf jaar niets, vanaf 30 € 150 per maand. Pad B: vanaf 25 al € 50 per maand, vanaf 30 ook € 150.
- Pad B legt € 3.000 meer in, maar komt op 67 in dit voorbeeld € 62.899 hoger uit.
- Die € 3.000 extra inleg staat ruim 37 jaar; daarom tellen de eerste jaren zo zwaar.
- Of aflossen of inleggen beter past, hangt af van jouw situatie en de actuele DUO-regels. Dat rekenen wij niet uit.
Twee paden naast elkaar
| Pad | Eigen inleg | Waarde op 67 |
|---|---|---|
| A: vanaf 30, € 150 | € 66.600 | € 378.743 |
| B: vanaf 25 € 50, vanaf 30 € 150 | € 69.600 | € 441.642 |
| Verschil | € 3.000 | € 62.899 |
Eén vast bedrag vanaf 25
Ter vergelijking: één vast maandbedrag van 25 tot 67, zonder verhoging.
| Scenario | Eigen inleg | Waarde op 67 |
|---|---|---|
| € 25 per maand van 25 tot 67 | € 12.600 | € 94.573 |
| € 50 per maand van 25 tot 67 | € 25.200 | € 189.146 |
| € 100 per maand van 25 tot 67 | € 50.400 | € 378.293 |
Studieschuld: wat we bewust niet uitrekenen
De rente en terugbetaalregels van een studieschuld veranderen en verschillen per stelsel. Kijk daarvoor op duo.nl. We zetten het fictieve rendement van 8% niet af tegen de DUO-rente: een vast rendement bestaat niet, een rente op een schuld ligt wel vast. Deze case laat alleen zien wat tijd doet met kleine bedragen.
Wat deze case laat zien
- Dat kleine bedragen in de eerste jaren een groot deel van het eindverschil maken.
- Dat het geen alles-of-niets-keuze hoeft te zijn: een klein bedrag kan ook.
Wat deze case niet laat zien
- Geen voorspelling: echte rendementen schommelen, kunnen jaren negatief zijn en zijn nooit elk jaar 8%.
- Geen inflatie, kosten of belasting (box 3), tenzij expliciet genoemd.
- Geen advies over hoeveel jij zou moeten inleggen, of waarin.
- Geen advies over aflossen of inleggen. Een studieschuld, buffer en woonplannen wegen mee.
Video bij deze case
Veelgestelde vragen
Moet ik eerst mijn studieschuld aflossen of beleggen?
Dat is een persoonlijke afweging die we niet voor je kunnen maken. Bekijk de actuele regels op duo.nl en praat bij twijfel met een erkend adviseur.
Wat levert € 50 per maand vanaf 25 op?
In dit fictieve voorbeeld (8% per jaar) wordt € 50 per maand van 25 tot 67, samen € 25.200 inleg, € 189.146. Geen verwachting.
Waarom is het verschil zo groot?
Omdat geld dat vroeg wordt ingelegd het langst kan meegroeien. Dat is rente-op-rente.
Afsluiting
De extra € 3.000 uit de eerste vijf jaar groeit in dit voorbeeld uit tot een fors deel van het eindverschil. Dat zegt iets over tijd, niets over wat jij met je studieschuld moet doen. Vergelijk ook meegroeiend inleggen vanaf je 18e en wat later beginnen kost.
Bronnen en methode
- Rekenregel: elke maand een vaste inleg aan het eind van de maand; eerst rendement over het saldo, dan de inleg. Uitleg op Hoe we rekenen.
- Fictief voorbeeldrendement 8% effectief per jaar, omgerekend naar een maandrente r = 1,081/12 − 1 ≈ 0,6434% per maand. Geen verwachting en geen belofte.
- Geen inflatie, kosten of belasting (zoals box 3) in de bedragen, tenzij de case dat expliciet laat zien. Afgerond op hele euro's.
- Alle bedragen zijn met code berekend (dezelfde rekenkern als onze video's) en gecontroleerd tegen eerder nagerekende cijfers.
- Regels en rente studieschuld: duo.nl (niet in de som verwerkt).