Fictief voorbeeld: 8% per jaar
DCA vanaf je 18e: eerste baan, klein bedrag, veel tijd
Wat gebeurt er als je met je eerste baan een klein bedrag periodiek inlegt, en dat bedrag meegroeit met je leven? We rekenen het na met een fictief rendement van 8% per jaar.
Laatst bijgewerkt: · Joris Has, Rente op Rente Uitgelegd
Samenvatting
- Meegroeiend inleggen van € 75 (18–24) tot € 450 per maand (50–67) is samen € 152.100 eigen inleg.
- Bij fictief 8% per jaar is dat op je 67e € 907.928; ruim 83% daarvan is groei, geen inleg.
- € 500.000 wordt in dit voorbeeld gehaald op 60 jaar; € 1 miljoen net niet vóór 67.
- De vroege, kleine bedragen hebben de meeste jaren om te groeien.
De som: vijf levensfases
Het maandbedrag groeit in stappen mee, ongeveer zoals een inkomen dat vaak doet. Elke stap is een voorbeeld, geen budget.
| Leeftijd | Jaren | Per maand | Inleg in deze fase |
|---|---|---|---|
| 18 t/m 24 jaar | 7 | € 75 | € 6.300 |
| 25 t/m 29 jaar | 5 | € 100 | € 6.000 |
| 30 t/m 39 jaar | 10 | € 150 | € 18.000 |
| 40 t/m 49 jaar | 10 | € 250 | € 30.000 |
| 50 t/m 66 jaar | 17 | € 450 | € 91.800 |
| Totaal | 49 | € 152.100 |
Over 49 jaar leg je zelf € 152.100 in. Met een fictief rendement van 8% per jaar is dat op je 67e € 907.928. Het verschil, € 755.828, is groei: rente-op-rente over vele jaren.
Zo loopt het saldo op
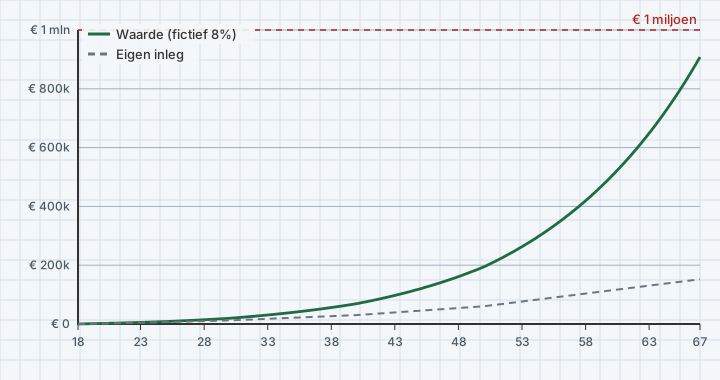
| Leeftijd | Eigen inleg tot dan | Waarde (fictief 8%) |
|---|---|---|
| 20 jaar | € 1.800 | € 1.940 |
| 25 jaar | € 6.300 | € 8.321 |
| 30 jaar | € 12.300 | € 19.521 |
| 35 jaar | € 21.300 | € 39.624 |
| 40 jaar | € 30.300 | € 69.162 |
| 45 jaar | € 45.300 | € 119.858 |
| 50 jaar | € 60.300 | € 194.347 |
| 55 jaar | € 87.300 | € 318.384 |
| 60 jaar | € 114.300 | € 500.636 |
| 65 jaar | € 141.300 | € 768.424 |
| 67 jaar | € 152.100 | € 907.928 |
Mijlpalen
| Mijlpaal | Leeftijd | Eigen inleg tot dan |
|---|---|---|
| € 100.000 | 43 jaar en 4 maanden | € 40.300 |
| € 250.000 | 52 jaar en 6 maanden | € 73.800 |
| € 500.000 | 60 jaar | € 114.300 |
| € 1.000.000 | niet vóór 67 | – |
Ter vergelijking: met een vast bedrag vanaf 18 zou je in dit voorbeeld ongeveer € 152 per maand nodig hebben om op je 67e € 1 miljoen te halen. Dat is minder totale inleg (€ 89.169), omdat al het geld eerder en dus langer staat. Wie op z'n 18e weinig verdient, kan dat vaak niet; daarom het meegroeiende pad.
Wat deze case laat zien
- Hoeveel de vroege jaren doen: de € 75 per maand tussen 18 en 25 heeft meer dan veertig jaar om te groeien.
- Dat een maandbedrag mag meegroeien; je hoeft niet met het eindbedrag te beginnen.
- Dat mijlpalen in dit voorbeeld steeds sneller na elkaar komen.
Wat deze case niet laat zien
- Geen voorspelling: echte rendementen schommelen, kunnen jaren negatief zijn en zijn nooit elk jaar 8%.
- Geen inflatie, kosten of belasting (box 3), tenzij expliciet genoemd.
- Geen advies over hoeveel jij zou moeten inleggen, of waarin.
- Geen oproep aan jongeren om nu te beginnen: een buffer, studie en schulden spelen ook mee.
Video bij deze case
Veelgestelde vragen
Hoeveel levert meegroeiend inleggen vanaf je 18e op?
In dit fictieve voorbeeld (8% per jaar) wordt € 152.100 eigen inleg € 907.928 op je 67e. Dat is een rekenvoorbeeld, geen verwachting.
Waarom groeit het maandbedrag mee?
Omdat veel mensen op hun 18e minder te besteden hebben dan op hun 40e. Het voorbeeld laat zien dat ook een klein begin veel tijd krijgt.
Is 8% per jaar realistisch?
Dat weet niemand. 8% is een gekozen voorbeeld om het mechanisme te tonen. De historische cases op deze site laten zien dat echte rendementen sterk schommelen.
Afsluiting
Het belangrijkste in deze som is tijd. De eerste kleine bedragen tellen zwaar mee, simpelweg omdat ze het langst staan. Dat is een eigenschap van rente-op-rente, geen belofte over rendement. Wil je zelf variëren? Gebruik de rekenhulp, of vergelijk met beginnen op 25 en op 40.
Bronnen en methode
- Rekenregel: elke maand een vaste inleg aan het eind van de maand; eerst rendement over het saldo, dan de inleg. Uitleg op Hoe we rekenen.
- Fictief voorbeeldrendement 8% effectief per jaar, omgerekend naar een maandrente r = 1,081/12 − 1 ≈ 0,6434% per maand. Geen verwachting en geen belofte.
- Geen inflatie, kosten of belasting (zoals box 3) in de bedragen, tenzij de case dat expliciet laat zien. Afgerond op hele euro's.
- Alle bedragen zijn met code berekend (dezelfde rekenkern als onze video's) en gecontroleerd tegen eerder nagerekende cijfers.