Fictief voorbeeld: 8% per jaar
Wat doen 0,2% of 1,5% kosten en inflatie met je DCA?
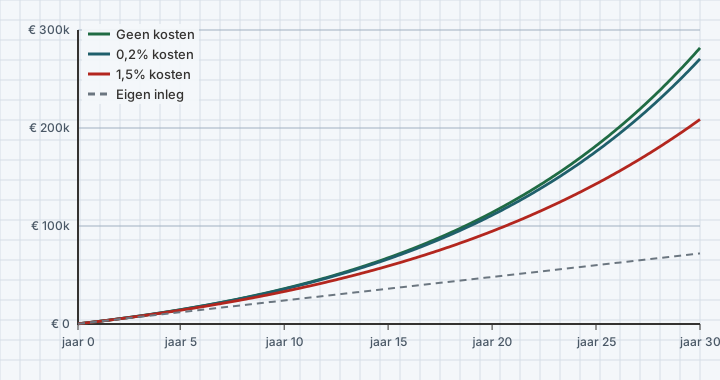
Hoeveel blijft er over als je kosten en inflatie meetelt? We nemen het basisvoorbeeld van € 200 per maand over 30 jaar en halen er stap voor stap iets af.
Laatst bijgewerkt: · Joris Has, Rente op Rente Uitgelegd
Samenvatting
- Zonder kosten: € 281.710 na 30 jaar (fictief 8%, € 72.000 inleg).
- Met 0,2% kosten per jaar: € 270.536, dat is € 11.174 minder. Met 1,5%: € 208.792, € 72.919 minder.
- Bij een voorbeeldinflatie van 2% per jaar is € 270.536 over 30 jaar in koopkracht van nu ongeveer € 149.355.
- Kosten stapelen zich op zoals rendement: klein percentage, groot verschil.
Kosten
Kosten rekenen we als percentage van je vermogen per jaar, van het fictieve rendement af: (1,08 × (1 − kosten)) − 1.
| Kosten | Waarde na 30 jaar | Verschil | In koopkracht van nu (2% inflatie) |
|---|---|---|---|
| Geen kosten | € 281.710 | – | € 155.524 |
| 0,2% per jaar | € 270.536 | −€ 11.174 | € 149.355 |
| 1,5% per jaar | € 208.792 | −€ 72.919 | € 115.268 |
Inflatie
Inflatie verandert het bedrag niet, wel wat je ervan kunt kopen. We gebruiken hier een voorbeeldinflatie van 2% per jaar, geen voorspelling. De werkelijke inflatie in Nederland vind je bij het CBS; die was in sommige jaren veel hoger.
Wat deze case laat zien
- Dat een paar tienden van een procent kosten over 30 jaar duizenden euro's schelen.
- Dat een eindbedrag niet hetzelfde is als koopkracht.
Wat deze case niet laat zien
- Geen vergelijking van echte fondsen of aanbieders; de percentages zijn voorbeelden.
- Geen belasting (box 3).
- 8% is een fictief bruto-rendement, geen verwachting.
Video bij deze case
Veelgestelde vragen
Hoeveel kost 1,5% kosten per jaar over 30 jaar?
In dit voorbeeld met € 200 per maand en fictief 8% bruto ongeveer € 72.919 ten opzichte van geen kosten.
Wat is koopkracht?
Wat je met een bedrag kunt kopen. Door inflatie koop je later minder voor dezelfde euro; daarom rekenen we het eindbedrag terug naar prijzen van nu.
Afsluiting
8% bruto is niet wat je overhoudt. Kosten en inflatie halen er in dit voorbeeld een flink stuk af. Zie ook hoe we rekenen en wat € 50, € 100 of € 200 per maand doet.
Bronnen en methode
- Rekenregel: elke maand een vaste inleg aan het eind van de maand; eerst rendement over het saldo, dan de inleg. Uitleg op Hoe we rekenen.
- Fictief voorbeeldrendement 8% effectief per jaar, omgerekend naar een maandrente r = 1,081/12 − 1 ≈ 0,6434% per maand. Geen verwachting en geen belofte.
- Geen inflatie, kosten of belasting (zoals box 3) in de bedragen, tenzij de case dat expliciet laat zien. Afgerond op hele euro's.
- Alle bedragen zijn met code berekend (dezelfde rekenkern als onze video's) en gecontroleerd tegen eerder nagerekende cijfers.
- Voorbeeldinflatie 2% per jaar; werkelijke cijfers: CBS.